STUDY
漫画で、理解をつなぐ。
取引の場面から、数字が動く理由へ。漫画・図・表で論点を整理し、主教材や問題演習へ戻れます。
まずは無料登録で、各科目3Unit・計12Unitを体験。USCPAの学習が自分に合うかを確かめる入口にも。
詳しく見る実際の教材の漫画からFAR-33
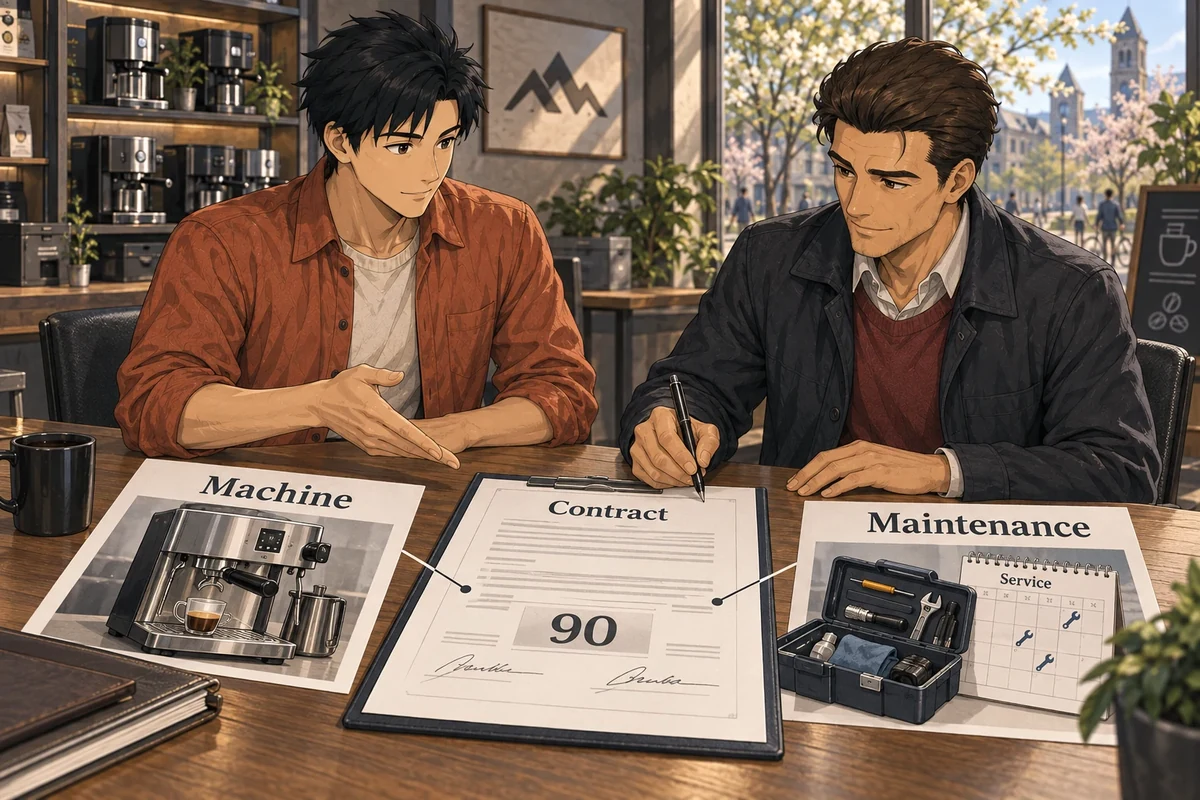
契約90のうち、いま収益になるのはいくら?
機械と保守をセットで90の契約。約束を分け、代金を配り、果たした分を収益にする。5ステップを、一つの取引で追ってみましょう。
 Jun 1, 2026
016月1日、機械と保守を合わせて90で契約。別々に扱える二つの約束とする。 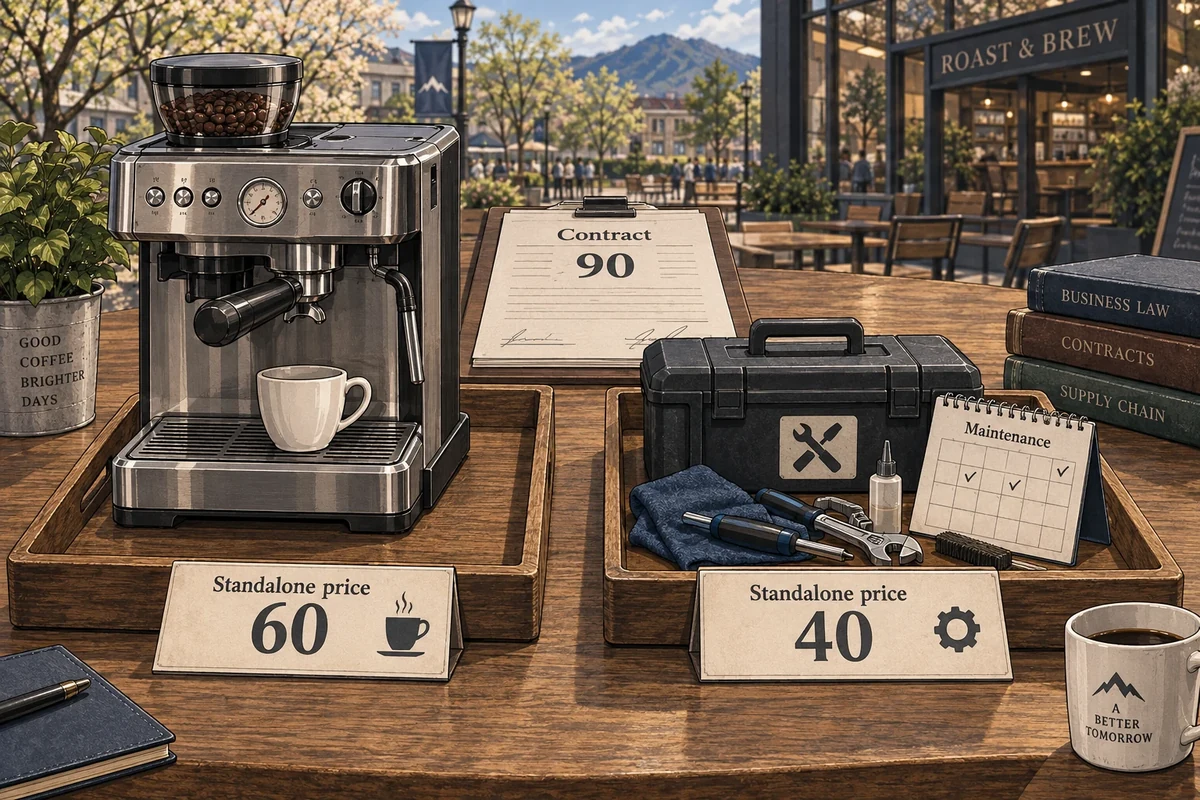 Jun 1, 2026
02契約時の独立販売価格は機械60・保守40。90を60:40で分ける。 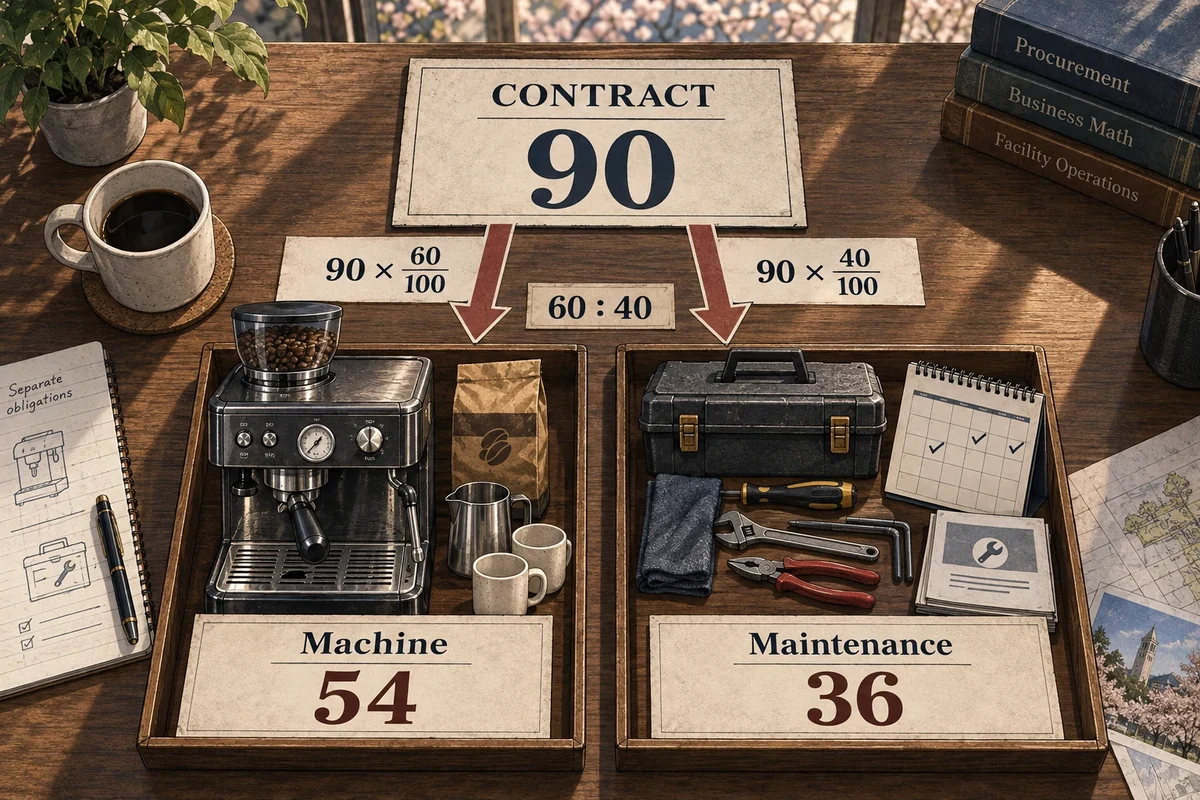 Jun 1, 2026
03機械54、保守36を配分。契約を結び金額を配っただけでは、まだ収益にはならない。 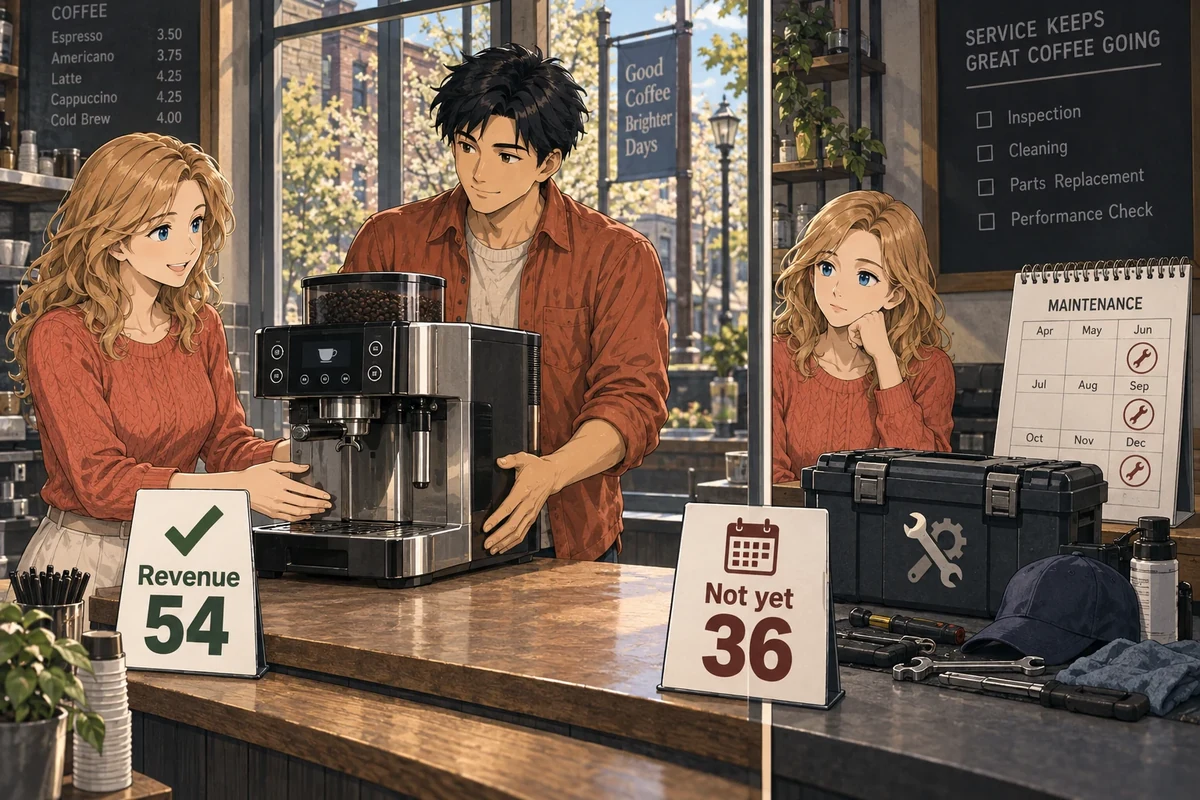 Jun 25, 2026
046月25日に機械の支配が移り、54を収益にする。保守36は、契約上の提供期間に履行した分を収益にする。
01 / 04
FAR-33 — 収益認識5ステップ
無料のUnitを選ぶ資料を読み、自分で解く演習も試す
BANK RECONCILIATION · 1 / 2
二つの残高を、一致させられる?
銀行照合の短い独立例です。金額はドル。記載以外の差異はありません。
June 30 — 銀行明細: 12,000 / 会社の帳簿: 12,580
- 6/30の預金1,000:会社は記帳済み。銀行には7/1に反映。
- 発行済み小切手400:会社は記帳済み。銀行は6/30時点で未処理。
- 銀行明細に受取利息50と手数料30。会社はどちらも未記帳。
この入力はアカウントに保存しません。詳しい学習はFAR-15で扱います。
 AUD
 FAR
 REG
 BAR